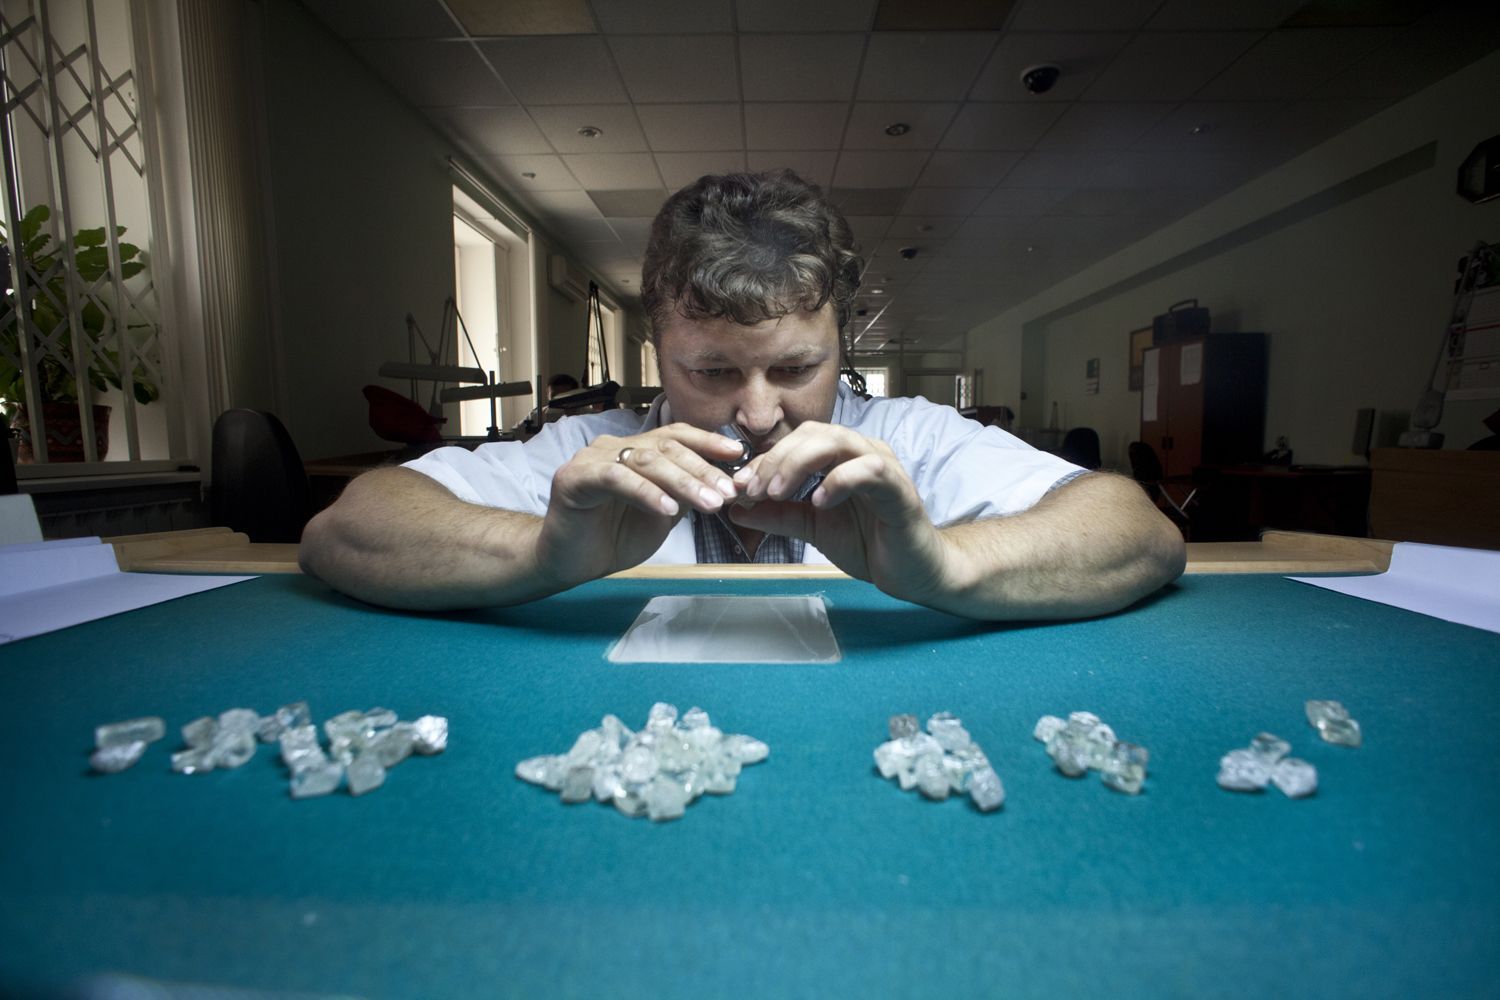
Прогнозные запасы «АЛРОСА» составляют около одной трети общемировых запасов алмазов.
_Как говорится, лучшие друзья девушек — это бриллианты. И пока есть женщины, есть и спрос на алмазы, из которых изготавливаются эти «лучшие друзья». А с ними и спрос на акции АК «АЛРОСА» (ПАО) — главного в мире добытчика алмазов._
Основные драйверы роста акций всегда остаются неизменными. Три главных фундаментальных фактора: текущая недооцененность рыночной стоимости акций, физический и финансовый рост компании и, конечно же, наличие устойчивой политики дивидендных выплат своим акционерам.
Впереди планеты всей
«АЛРОСА» — уникальное предприятие с высокорентабельным бизнесом, занимающее первое место в мире по объемам добычи алмазов — в каратах и в денежном выражении, монополист на российском рынке, добывающий 97% всех алмазов в России. Компания располагает разведанными запасами, достаточными для поддержания текущего уровня добычи не менее 18−20 лет. Прогнозные запасы «АЛРОСА» составляют около одной трети общемировых запасов алмазов. Отрасль характеризуется низкой конкурентностью, крупных игроков совсем мало. Доля «АЛРОСА» в мировом объеме добычи алмазов составляет 29%, на втором месте De Beers — 26%, на третьем Rio Tinto — 11%.
До недавнего времени компания продавала основной объем добытых алмазов через De Beers. Сейчас «АЛРОСА» — самостоятельный игрок на мировом рынке, который ведет прямые продажи алмазов и бриллиантов потребителям, устраивая собственные аукционы. Планов развития у компании громадье. Это и освоение новых месторождений алмазов, и расширение каналов продаж своей продукции. К примеру, во Владивостоке открыт Евразийский алмазный центр (ЕАЦ), который предполагает создание на территории Свободного порта Владивостока инфраструктурного кластера, объединившего на своей территории игроков алмазно-бриллиантовой отрасли. ЕАЦ будет ориентирован на экспортно-импортные операции со странами Азиатско-Тихоокеанского региона, прежде всего c Китаем, Индией, Японией и Южной Кореей. Здесь «АЛРОСА» планирует увеличить объем реализации алмазов в страны АТР в два-три раза.
Стоит отметить еще один интересный совместный продукт компании. «АЛРОСА» совместно с Московской биржей запускает торги инвестиционными бриллиантами. В качестве базисного актива выделены две группы бриллиантов по 0,5 и 1 карату, производимых из сырья, добываемого «АЛРОСА». Цена контракта равна 1/100 стоимости бриллианта минимального веса каждой весовой группы. Приобретателю будет гарантирован обратный выкуп бриллиантов по рыночной цене. «АЛРОСА» будет обеспечивать 100-процентное покрытие торгов на Московской бирже. Компания также запустит сайт с мировыми ценами на бриллианты, прогнозами и динамикой.
Финансовые показатели
«АЛРОСА» является экспортоориентированным предприятием, выручка компании номинируется в долларах. Компания имеет большую выгоду от обесценивания рубля, так как фактически всю выручку получает в иностранной валюте, что, в свою очередь, положительно сказывается на показателях предприятия в рублевом эквиваленте. Долг также номинирован в валюте (долларах), что единовременно сказывалось на эквиваленте долга в рублях и тем самым в результате переоценки снижало чистую прибыль компании. Компания планирует существенное сокращение долга за счет продажи своих непрофильных газовых активов Роснефти. Сделка может произойти к концу текущего года.
Чистая прибыль «АЛРОСА» по международным стандартам финансовой отчетности (МСФО) за первое полугодие 2016 года выросла по сравнению с аналогичным периодом прошлого года в 1,9 раза и достигла 90,38 млрд рублей; выручка от продаж в отчетном периоде увеличилась на 42%, до 186,66 млрд рублей; показатель EBITDA вырос на 58%, до 111,3 млрд рублей; рентабельность по EBITDA составила 60% против 53%; компания снизила долговую нагрузку на 48,8 млрд руб. — около 22% долга (в том числе курсовая переоценка).
Сильные результаты за первое полугодие 2016 года дают основание полагать, что компания покажет хороший финансовый результат по итогам года. Мы рассчитываем, что рост чистой прибыли по итогам 2016 года может вырасти более чем в четыре раза и составить около 140 млрд рублей.
Устойчивая дивидендная политика
«АЛРОСА» регулярно выплачивает дивиденды по итогам года, распределяя 35% чистой прибыли по МСФО. А по итогам 2015 года размер выплат на дивиденды составил 50% от чистой прибыли по МСФО, в соответствии с директивой правительства РФ по выплате дивидендов госкомпаниями.
Минфин разработал и направил на согласование проект распоряжения, который предусматривает введение бессрочной нормы, обязывающей госкомпании выплачивать дивиденды в размере не менее 50% от чистой прибыли по МСФО. Норму, введенную единовременно по итогам 2015 года, Минфин хочет продлить на последующие годы.
Расчетный размер выплат дивидендов по минимальной планке компании 35% от чистой прибыли может составить 6,6 рублей на акцию, а по директиве правительства РФ не менее 50% - 9,5 рублей. Исходя из этого дивидендная доходность по текущим котировкам акций составит уровень 8−12%. Это выше средних значений по рынку на 60−80%.
Потенциал роста
Расчеты, произведенные аналитическим департаментом компании «Унисон Капитал», показывают, что стоимость акций «АЛРОСА» недооценена фондовым рынком. По методу дисконтирования денежных потоков (DCF) целевая цена акции должна составить 109 рублей. Потенциал роста составляет 36% от текущих биржевых котировок.
К тому же эта компания мирового уровня с хорошими показателями финансового роста недавно провела успешную приватизацию госпакета акций в 10,9% от уставного капитала компании. Спрос на акции среди иностранных и отечественных инвесторов существенно превысил предложение, показав высокий интерес «больших денег».
Риском является возможное затяжное ухудшение общемирового экономического состояния, вследствие которого произойдет снижение спроса на товары роскоши, что повлечет за собой снижение экономических показателей компании.
И последний важнейший фактор — выросшая в разы чистая прибыль компании дает высокий расчетный уровень по дивидендам, что неминуемо скажется на дальнейшей переоценке стоимости акций в область 100−120 рублей за акцию.
Значительное укрепление рубля несет за собой риск снижения рентабельности компании в рублевом эквиваленте.
В итоге перевес в пользу роста котировок акций «АЛРОСА». Удачных всем инвестиций!